Was bedeutet die Abkürzung KStG?
KStG: Abkürzung und Bedeutung erklärt. Was die Abkürzung im deutschen Steuerrecht bedeutet: KStG steht für Körperschaftsteuergesetz.
Kstg: Abkürzung und Bedeutung
Im deutschen Steuerrecht ist KStG die Abkürzung für das Körperschaftsteuergesetz.
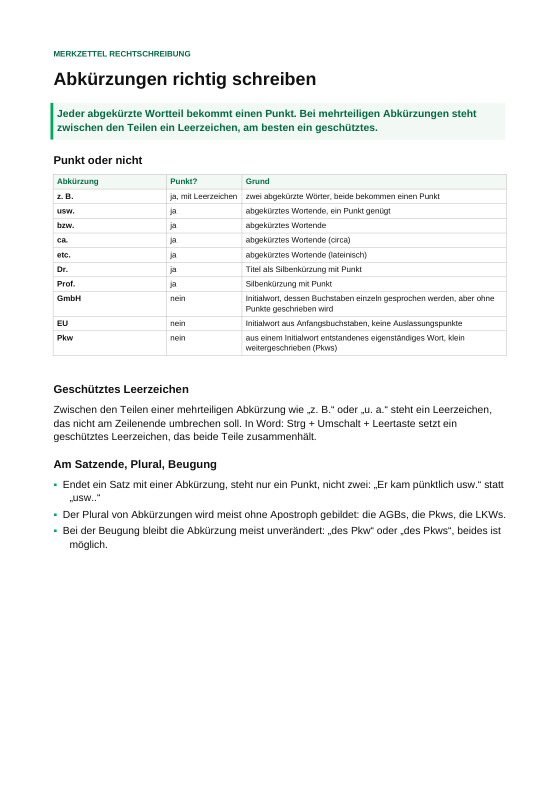
Bedeutung der Abkürzung KStG
KStG ist im deutschen Steuerrecht die Abkürzung für Körperschaftsteuergesetz.
Damit ist die Bedeutung des Kürzels im deutschen Steuerrecht klar: KStG bezeichnet das Körperschaftsteuergesetz. Weitere Details, Folgen oder Normen lassen sich aus der Abkürzung allein nicht erschließen.
Wenn ein vorliegender Text über die Auflösung hinausgeht, ermittle für jede zusätzliche Aussage eine unmittelbar passende Quelle, bevor sie übernommen wird.

Langform, Schreibweise und Fachkontext
Im deutschen Steuerrecht lautet die Bezeichnung Körperschaftsteuergesetz, die Kurzform ist KStG.
Diese Angaben lassen sich getrennt lesen: Die Langform nennt den ausgeschriebenen Begriff, KStG zeigt dessen Kurzform, und die Zuordnung zum deutschen Steuerrecht ordnet die Bezeichnung fachlich ein. Zusammen bedeutet das: KStG steht im deutschen steuerrechtlichen Kontext für Körperschaftsteuergesetz.
Um eine Stelle richtig einzuordnen, betrachte den gesamten Satz sowie den angrenzenden Abschnitt. Achte darauf, ob dort lediglich die Abkürzung definiert oder der volle Name genannt wird. Prüfe darüber hinausgehende Angaben zu Vorschriften, Zuständigkeiten, Rechten, Pflichten, Fristen oder Folgen jeweils sorgfältig anhand geeigneter Belege.
Sobald die Langform unbekannt bleibt, findest du sie über eine solide Quelle. Füge dazu keine Angaben zu Inhalt oder Wirkung des Gesetzes an, wenn diese nicht extra belegt sind.
Drei kurze Beispiele für die Verwendung
Es folgen drei eigenständige, sachliche Beispiele für den deutschen Kontext. Sie veranschaulichen die Verwendung der Abkürzung in unterschiedlichen sprachlichen Situationen, ohne zusätzliche Sachangaben zum Gesetz zu machen.
- Erklärung im Fließtext: „KStG ist die Abkürzung für Körperschaftsteuergesetz.“
- Auflösung bei der ersten Nennung: „Im folgenden Satz wird das Körperschaftsteuergesetz als KStG bezeichnet.“
- Verweis in einer Notiz: „Bitte prüfe, ob KStG im Absatz zuvor bereits ausgeschrieben wurde.“
Das erste Beispiel beantwortet unmittelbar die Bedeutungsfrage. Das zweite Beispiel verbindet Langform und Kurzform in einem neutralen Satz. Das dritte Beispiel richtet die Aufmerksamkeit auf den konkreten Textzusammenhang. Keines der Beispiele ergänzt eine Rechtswirkung oder eine inhaltliche Aussage zu einzelnen Regelungen.
Für einen eigenen Satz kannst du zunächst die Kurzform markieren und danach die ausgeschriebene Form ermitteln. Prüfe anschließend, ob der Satz das deutsche Steuerrecht erkennen lässt. Wenn dieser Bezug im Text nicht erkennbar ist, formuliere keine zusätzliche Deutung. Notiere stattdessen, dass der konkrete Zusammenhang geprüft werden soll.
Auch bei Überschriften, Tabellen oder Randnotizen bleibt die Grundprüfung gleich: Erkenne die Buchstabenfolge KStG, ermittle die Langform Körperschaftsteuergesetz und gleiche den fachlichen Zusammenhang mit der Quelle ab. Das Beispiel selbst soll nur die sprachliche Verwendung veranschaulichen. Es soll keine unbelegte Aussage über Institutionen, Verfahren, Voraussetzungen oder Ergebnisse enthalten.
Was aus der Quelle nicht folgt
Die amtliche deutsche Quelle bezeichnet das Gesetz als Körperschaftsteuergesetz (KStG). Eine abweichende Verwendung muss für den jeweiligen Rechtsraum unmittelbar belegt werden. Aus der bloßen Zuordnung zum Steuerrecht lässt sich keine konkrete Rechtswirkung ableiten.
Aus der Abkürzung allein folgen keine Aussagen über einzelne Vorschriften, Anwendungsfälle, Pflichten, Ansprüche, Fristen, Zuständigkeiten oder Folgen. Solche Angaben sind zusätzliche Tatsachenbehauptungen und müssen gesondert anhand der einschlägigen Rechtsquelle geprüft werden.
Ähnliche Begriffe dürfen ebenfalls nicht pauschal mit KStG gleichgesetzt werden. Eine ähnliche Schreibweise, ein verwandter Fachausdruck oder eine andere Gesetzesabkürzung ist nicht allein deshalb dieselbe Bezeichnung. Kläre bei einer möglichen Verwechslung die genaue Buchstabenfolge, die ausgeschriebene Form und den Satz, in dem der Ausdruck steht.
Die ausgeschriebene Form sollte außerdem nicht mit einer Beschreibung ihres Inhalts verwechselt werden. Für das deutsche Steuerrecht ist belegt, dass KStG für Körperschaftsteuergesetz steht. Weitergehende Erklärungen ergeben sich nicht allein aus dieser Auflösung.
Wenn ein Dokument KStG anders verwendet, übernimm diese Deutung nicht ungeprüft. Suche die Erklärung im Dokument, kläre den Rechtsraum und gleiche sie mit einer belastbaren Quelle ab. Fehlt ein tragender Beleg, prüfe den konkreten Satzkontext und behaupte keine zusätzliche Bedeutung.
Kurzcheck für die eigene Verwendung
Prüfe eine Stelle mit KStG anhand der folgenden vier Punkte:
- Kurzform prüfen: Steht im Text tatsächlich KStG in dieser Schreibweise?
- Langform prüfen: Lässt sich die Kurzform im deutschen Steuerrecht mit Körperschaftsteuergesetz auflösen?
- Kontext prüfen: Lässt der konkrete Satz das deutsche Steuerrecht erkennen, oder fehlt dieser Zusammenhang im vorliegenden Text?
- Beispielverwendung prüfen: Wird KStG im deutschen Steuerrecht als Kurzform für Körperschaftsteuergesetz verwendet, ohne dass eine weitere Bedeutung ergänzt wird?
Analysiere daraufhin den Rechtsraum und den genauen Satzkontext. Stelle deine eigene Wendung der belegten Feststellung gegenüber, wonach KStG im deutschen Steuerrecht für Körperschaftsteuergesetz steht. Nimm keine weitere Erläuterung an, wenn sie nicht unmittelbar aus der Quelle resultiert.
Für einen Text zum deutschen Steuerrecht kann ein kurzer Prüfungssatz lauten: „KStG ist die Abkürzung für Körperschaftsteuergesetz im steuerrechtlichen Kontext.“ Achte vor der Übernahme darauf, ob dieser Satz den bestehenden Text wirklich trifft. Falls der Text eine abweichende Bedeutung andeutet, ermittle zunächst den vollständigen Zusammenhang und eine belastbare Quelle.
Überprüfe abschließend die Wortwahl. Eine Erklärung der Abkürzung darf sich auf Kurzform, Langform und belegten Kontext beschränken. Aussagen zu Recht, Pflicht, Frist, Voraussetzung, Zuständigkeit, Wirkung oder Folge gehören nur in einen Text, für den ein unmittelbarer Nachweis vorhanden ist. Ohne einen solchen Beleg besteht die konkrete Prüfhandlung darin, Quelle und Satzkontext zu prüfen.
Passende nächste Schritte
Quellen und Stand
- Fachquelle: www.rechtswoerterbuch.de (zur Einordnung; maßgeblich für das deutsche Gesetz ist die amtliche Fassung bei Gesetze im Internet)