Steuererklärung für Studierende fachlich einordnen
Steuererklärung studierende
In diesem Artikel wird die Steuererklärung für Studierende fachlich eingeordnet. Anhand des belegten Auszugs zu § 10 EStG zeigen wir, welche Punkte vor einer eigenen Anwendung geprüft werden müssen. Die erste Steuererklärung nach dem Studium behandelt ein eigener Beitrag.
Worum es bei der Steuererklärung für Studierende geht
Eine Steuererklärung für Studierende lässt sich mit dem vorliegenden Auszug nicht umfassend erklären. Der Auszug behandelt allein § 10 EStG. Er beschreibt Sonderausgaben und nennt dafür Aufwendungen, die nicht als Betriebsausgaben oder Werbungskosten gelten oder so behandelt werden. Um den Begriff fachlich einordnen zu können, ist deshalb zuerst der konkrete Sachverhalt festzuhalten.
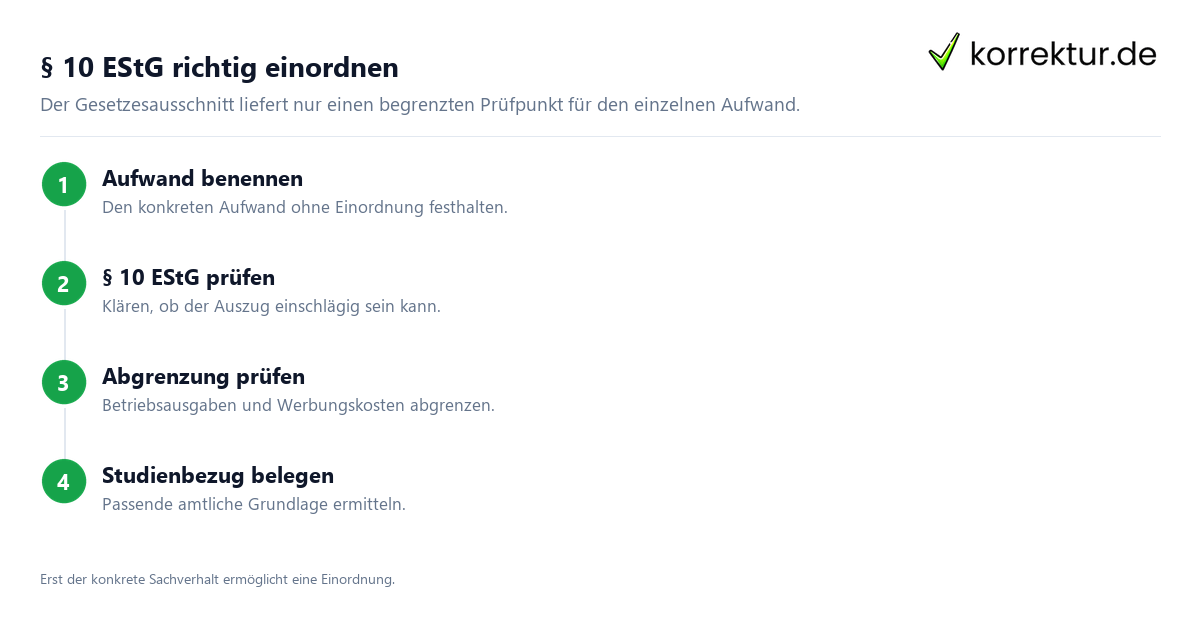
Bei einem Studium oder bei wissenschaftlichem Arbeiten kann der vorhandene Auszug nur einen eng begrenzten Prüfpunkt liefern. Benenne den einzelnen Aufwand und vergleiche ihn mit den in § 10 EStG aufgeführten Aufwendungen. Prüfe außerdem, ob die Abgrenzung zu Betriebsausgaben und Werbungskosten erfüllt ist. Erst danach lässt sich beurteilen, ob dieser Gesetzesausschnitt für den konkreten Aufwand überhaupt herangezogen werden kann.
Der Auszug enthält keinen eigenen Maßstab für Studierende, das Studium oder wissenschaftliches Arbeiten. Er erklärt auch nicht, welche Angaben eine Steuererklärung in diesem Zusammenhang enthalten soll. Ermittle diese Punkte daher in einer unmittelbar passenden offiziellen Grundlage, bevor du dazu eine steuerliche Aussage triffst.
Für eine belastbare Erklärung zur Steuererklärung für Studierende sind mindestens drei Fragen getrennt zu prüfen: Welcher konkrete Aufwand liegt vor? Ist die Abgrenzung aus § 10 EStG einschlägig? Und gibt es für den Studienbezug eine passende amtliche Grundlage? Ohne diese zusätzliche Grundlage bleibt die Aussage auf die Prüfung des einzelnen Aufwands nach dem vorliegenden Gesetzesausschnitt beschränkt.
Ausgangspunkte, die vorliegen müssen
Halte für den konkreten Fall zunächst fest, welcher Aufwand geprüft wird. Nimm dabei noch keine steuerliche Einordnung vor.
- Bestimme, ob eine Ausgabe anfällt.
- Untersuche, ob § 10 EStG für diese Ausgabe relevant ist.
- Analysiere, ob die Ausgabe als Betriebsausgabe oder Werbungskosten gilt.
- Verifiziere, ob der Text eine relevante Beitragsklasse auflistet.
- Ermittle die zuständige Stelle aus offiziellen Quellen, wenn die Zuordnung unklar bleibt.
Aufgeführt werden Beiträge zur gesetzlichen Rentenversicherung, zur landwirtschaftlichen Alterskasse und zu berufsständischen Versorgungseinrichtungen mit vergleichbaren Leistungen. Prüfe anhand deiner Unterlagen, ob dein Beitrag einer dieser im Auszug genannten Gruppen zugeordnet werden kann.
Beim Aufbau einer kapitalgedeckten Altersversorgung nennt der Auszug Vertragsmerkmale. Prüfe insbesondere, ob der Vertrag eine monatliche lebenslange Rente für die steuerpflichtige Person vorsieht und ob der vorgesehene Zahlungsbeginn die im Auszug genannte Altersgrenze berücksichtigt.
Außerdem werden im Auszug Beiträge zur Absicherung bei Berufsunfähigkeit oder verminderter Erwerbsfähigkeit behandelt. Prüfe den Vertrag darauf, ob er die dort beschriebene monatliche lebenslange Rentenzahlung für einen Versicherungsfall vorsieht, der vor der genannten Altersgrenze eintritt.
Weitere Kriterien für Lernende oder forschungstätige Individuen bringt der Text nicht mit. Nutze eine alternative offizielle Quelle, falls eine Feststellung bezüglich Lernphase, Ausbildungszustand oder Forschungsbezug nötig ist.
Begriff, Merkmale und Anwendung geordnet prüfen
Beginne mit dem Begriff Sonderausgaben. Im belegten Gesetzesauszug werden damit bestimmte Aufwendungen bezeichnet, die unter die dortige Regelung fallen, sofern sie nicht einer vorrangig abgegrenzten Kategorie zugeordnet werden. Formuliere diesen Ausgangspunkt in eigenen Worten und behalte den Bezug zu § 10 EStG bei.
- Prüfgegenstand festhalten: Benenne die konkrete Ausgabe, den Vertrag oder den Beitrag. Zwischenergebnis: Es ist klar, welcher Sachverhalt geprüft wird.
- Abgrenzung durchführen: Prüfe zuerst, ob der Aufwand als Betriebsausgabe oder Werbungskosten einzuordnen ist oder entsprechend behandelt wird. Zwischenergebnis: Diese Einordnung ist entweder belegt oder offen.
- Gesetzliche Kategorie suchen: Vergleiche den Sachverhalt mit den im Auszug genannten Beiträgen und Vorsorgeformen. Zwischenergebnis: Eine passende Kategorie ist benannt oder es liegt keine direkte Übereinstimmung vor.
- Merkmale des Vertrags prüfen: Bei einer kapitalgedeckten Altersversorgung prüfe die vorgesehene lebenslange monatliche Leibrente sowie die im Vertrag genannte Altersgrenze. Zwischenergebnis: Die Vertragsmerkmale sind anhand der Unterlagen dokumentiert oder nicht dokumentiert.
- Versicherungsfall prüfen: Bei einer Absicherung gegen Berufsunfähigkeit oder verminderte Erwerbsfähigkeit prüfe die vertragliche Rentenregelung und den genannten Zeitraum bis zur Vollendung des 62. Lebensjahres. Zwischenergebnis: Die Voraussetzungen sind aus dem Vertrag ablesbar oder müssen weiter geklärt werden.
- Personenbezug prüfen: Wenn der Vertrag Hinterbliebene nennt, prüfe die im Auszug verwendete Bedeutung dieses Begriffs. Der Auszug bezieht sich dabei auf den Ehegatten und auf Kinder, für die ein Anspruch auf Kindergeld oder ein Kinderfreibetrag nach § 32 Absatz 6 besteht. Zwischenergebnis: Die verwendete Personengruppe ist ausdrücklich belegt oder nicht.
- Studienbezug getrennt behandeln: Prüfe, ob der Aufwand wegen eines Studiums oder wissenschaftlichen Arbeitens genannt wird und ob dafür eine einschlägige offizielle Quelle vorliegt. Zwischenergebnis: Der Zusammenhang ist belegt oder bleibt ein offener Prüfpunkt.
- Ergebnis formulieren: Schreibe nur, welche Merkmale nach den Unterlagen erfüllt, nicht erfüllt oder ungeklärt sind. Zwischenergebnis: Die Aussage bleibt auf den belegten Sachverhalt begrenzt.
Konkretes Beispiel: Eine studierende Person legt einen Altersvorsorgevertrag vor und ordnet ihn ein. Zuerst wird der Vertrag typisiert. Danach werden die Rentenform, die Altersgrenze und weitere Vertragsmerkmale dem Dokument entnommen. Zuletzt wird geprüft, ob der Aufwand in eine ausdrücklich belegte Kategorie fällt. Der Status als Studierender ersetzt diese Prüfung nicht.
Grenzen der belegten Einordnung
Deshalb dürfen weder historische Entwicklungen des Steuerrechts noch besondere Regeln für einzelne Studiengänge oder wissenschaftliche Tätigkeiten ergänzt werden. Wenn solche Informationen benötigt werden, ermittle sie aus einer passenden offiziellen Quelle.
Eine Frist darf aus dem Auszug nicht abgeleitet werden. Ebenso darf keine Rechtsfolge behauptet werden, wenn sie im vorliegenden Wortlaut nicht ausdrücklich beschrieben ist. Formuliere bei fehlenden Angaben eine konkrete Prüfung: Lies die maßgebliche offizielle Vorschrift oder die einschlägigen amtlichen Unterlagen und gleiche dort die offene Frage ab.
Auch die Bezeichnung Studierende liefert allein keinen Nachweis für die steuerliche Behandlung eines Aufwands. Der Auszug enthält keine allgemeine Regel, nach der jede studienbezogene Ausgabe unter § 10 EStG fällt. Er enthält ebenso keine allgemeine Aussage über Kosten des wissenschaftlichen Schreibens. Diese Punkte müssen deshalb als offene Rechercheaufträge behandelt werden.
Die erwähnten Altersgrenzen gehören nur zu den ausdrücklich genannten Vertragsmerkmalen. Sie dürfen nicht auf andere Vorsorgeformen übertragen werden. Auch die Erläuterung zu Hinterbliebenen darf nicht auf weitere Personengruppen ausgedehnt werden. Prüfe bei jeder Übertragung, ob die Quelle dies ausdrücklich erlaubt.
Ist die Einordnung in Betriebsausgaben, Werbungskosten oder Sonderausgaben unklar, darf kein Ergebnis vorweggenommen werden. Protokolliere stattdessen, welche Unterlage fehlt und welche offizielle Stelle die Abgrenzung klären soll. Eine örtliche Zuständigkeit darf nicht geraten werden. Ermittle sie aus offiziellen Unterlagen.
Definition, Anwendung und Unterlagen abschließend prüfen
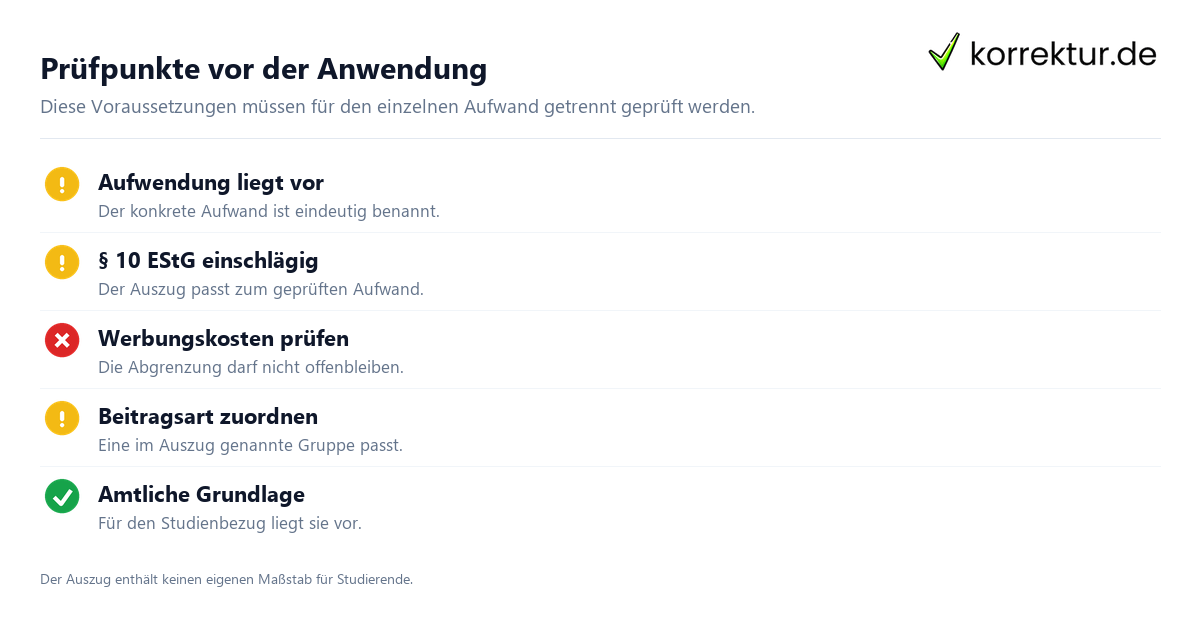
Bevor entschieden wird, sollte die Definition nochmals kontrolliert sein: Bezieht sich die Aussage auf § 10 EStG und auf die dort belegte Behandlung bestimmter Aufwendungen als Sonderausgaben? Ist die Abgrenzung zu Betriebsausgaben und Werbungskosten ausdrücklich berücksichtigt?
- Definition: Ist der Begriff Sonderausgaben eigenständig formuliert und auf den belegten Gesetzesauszug begrenzt?
- Zentrale Merkmale: Sind die ausdrücklich genannten Beitrags- und Vorsorgeformen sowie die relevanten Vertragsmerkmale getrennt dargestellt?
- Anwendung: Wurde der konkrete Aufwand zuerst bezeichnet und anschließend anhand der Quelle geprüft?
- Abgrenzung: Wurde geprüft, ob eine Einordnung als Betriebsausgabe oder Werbungskosten vorliegt oder entsprechend behandelt wird?
- Studium und wissenschaftliches Arbeiten: Ist kein Zusammenhang behauptet, den die Quelle nicht trägt?
- Unterlagen: Liegen die maßgeblichen Verträge, Beitragsangaben und amtlichen Nachweise für die konkrete Prüfung vor?
- Zuständigkeit: Wurde die zuständige Stelle aus offiziellen Unterlagen ermittelt statt vermutet?
Prüfe die Unterlagen abschließend nochmals gegen den genauen Sachverhalt. Gleiche bei Altersvorsorgen die Rentenform und die im Vertrag genannten Altersgrenzen ab. Lies bei einer Absicherung gegen Berufsunfähigkeit oder verminderte Erwerbsfähigkeit die vertragliche Regelung zum Versicherungsfall. Kontrolliere bei Angaben zu Hinterbliebenen die im Auszug verwendete Personengruppe.
Das Endergebnis sollte aus einer knappen, belegten Feststellung und den offenen Prüfaufträgen bestehen. Vermeide jede Aussage, die nur aus dem Studierendenstatus, dem Bezug zu wissenschaftlichem Arbeiten oder einer vermuteten steuerlichen Wirkung folgt. Wenn die zuständige offizielle Quelle oder ein erforderlicher Nachweis fehlt, benenne genau diese fehlende Prüfung.
Passende nächste Schritte
Quellen und Stand
- Fachquelle: www.gesetze-im-internet.de (Prüfung: 2026-08-15)