Monatliche Kosten im Studium realistisch berechnen
Was kostet ein Studium monatlich? Budget realistisch planen
Eine einzige Durchschnittszahl beantwortet nicht, was dein Studium kostet. Wohnort, Wohnform, Versicherung, Mobilität und persönliche Verpflichtungen verändern das Budget stark. Eine belastbare Rechnung trennt monatliche Fixkosten, variable Ausgaben, semesterweise Zahlungen und seltene Risiken. Monatliche Fixkosten und schwankende Ausgaben gehören dabei in zwei getrennte Zeilen.
Direktantwort: Lege deine Studienkosten in vier Bereichen offen: fixe Monatsposten, flexible Ausgaben im Alltag, anteilige Semesterzahlungen und einen Sicherheitszuschuss. Stütze dich dabei auf gültige eigene Konditionen und Absprachen anstelle allgemeiner Durchschnittswerte. Untersuche abschließend, welche Geldeingänge stabil, wechselhaft oder eingeschränkt verfügbar sind.
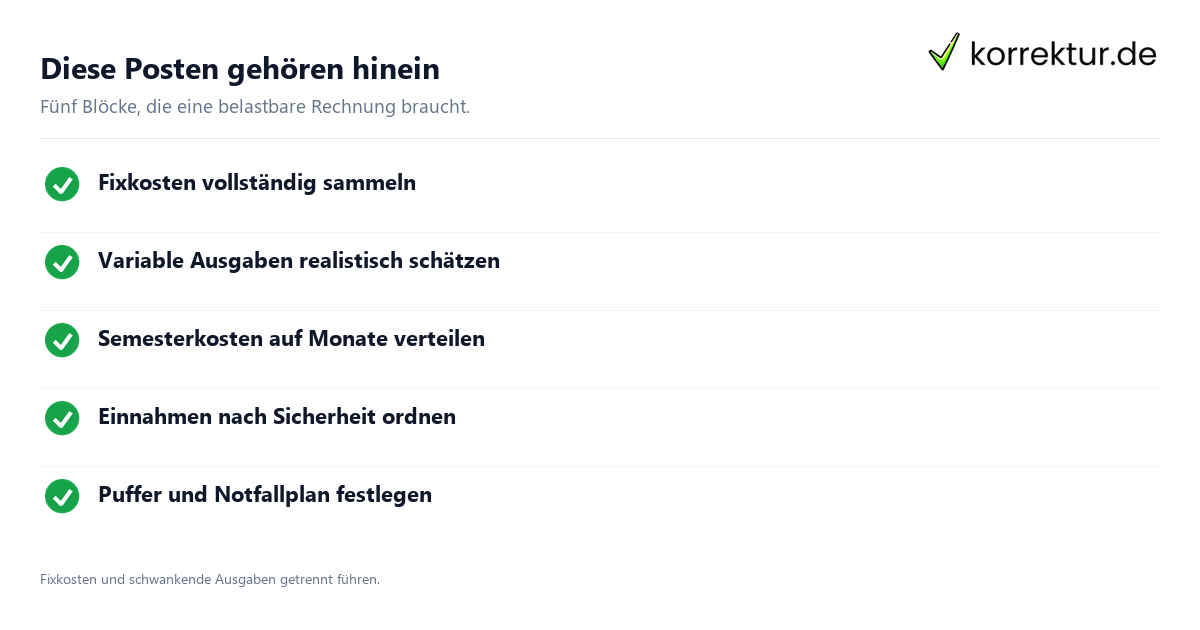
Fixkosten vollständig sammeln
Beginne mit Miete, Nebenkosten, Strom, Internet, Kranken- und Pflegeversicherung, Telefon sowie regelmäßigen Verträgen. Prüfe, welche Position bereits in einer Pauschalmiete enthalten ist. Jahresbeiträge teilst du durch zwölf, damit sie im Monatsbild nicht verschwinden.
Nutze Kontoauszüge und Verträge statt Erinnerung. Markiere Kündigungsfristen und mögliche Preisänderungen. Wenn du noch keine Wohnung hast, rechne mit drei Szenarien und dokumentiere die Angebotsquelle.
Variable Ausgaben realistisch schätzen
Lebensmittel, Mensa, Hygiene, Freizeit und Kleidung schwanken. Werte mehrere Wochen aus und errechne daraus einen realistischen Mittelwert. Ein Minimalbudget für einen Ausnahme-Monat ist kein dauerhaft tragfähiger Plan.
Unterscheide zwingende Ausgaben von flexibel gestaltbaren Posten. Berücksichtige auch geringfügige laufende Beträge, da zahlreiche vernachlässigte Kleinigkeiten kumuliert beträchtlich ins Gewicht fallen. Überprüfe deinen Haushaltsplan nach Ablauf des ersten Semesters nochmals gründlich.
Semesterkosten auf Monate verteilen
Beiträge für das Semester, mögliche Fahrkarten, Lernmaterialien, Praktika und Prüfungsentgelte fallen nicht zwangsläufig jeden Monat an. Teile erwartbare Gesamtbeträge durch die Monate bis zur Fälligkeit und überweise den jeweiligen Anteil auf ein separates Unterkonto.
Bei privaten Hochschulen oder besonderen Studiengängen können zusätzliche Gebühren entstehen. Maßgeblich sind die Gebührenordnung, der Beitragsbescheid und der Studienvertrag. Berücksichtige einen Rabatt erst, wenn er bestätigt ist.
Einnahmen nach Sicherheit ordnen
BAföG, Unterhalt, Stipendien, Kindergeld, Beschäftigungseinkünfte und Rücklagen haben unterschiedliche Bedingungen und Laufzeiten. Notiere Nettobetrag, Zahlungstermin, Enddatum und mögliche Schwankungen. Ein angekündigter Job ist noch keine sichere Einnahme.
Plane variable Einnahmen vorsichtig und beachte mögliche Folgen für Förderung, Versicherung und Steuern. Zuständige Stellen beurteilen deinen Einzelfall. Nutze keine veralteten Grenzbeträge aus Foren.
Puffer und Notfallplan festlegen
Ein angespartes Polster kann Ausgaben für Reparaturen, Kaution, Umzug, Nachzahlungen oder verzögerte Leistungen auffangen. Lege einen kleinen festen Monatsbetrag zurück und definiere, wann du ihn verwenden darfst.
Wenn Einnahmen dauerhaft nicht reichen, prüfe Beratung, Wohnform, Arbeitsumfang und Finanzierungsalternativen früh. Kurzfristige Kredite lösen ein strukturelles Defizit selten und können neue Belastungen schaffen.
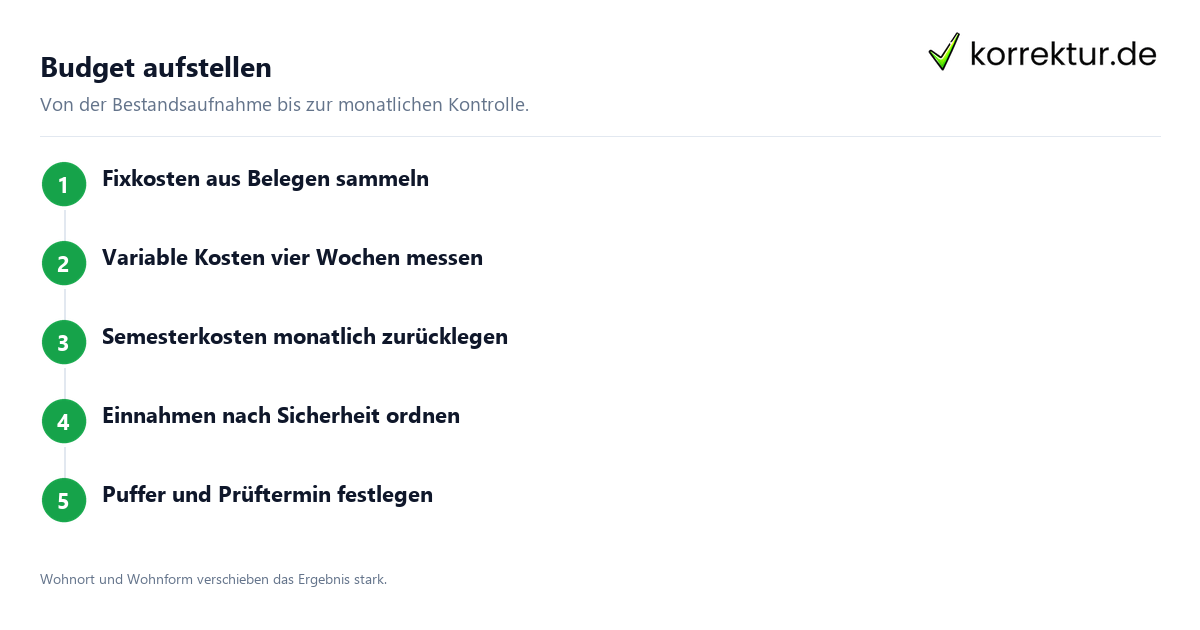
Dein Ablauf für monatliche Kosten im Studium
Schritt 1 Fixkosten anhand von Belegen erfassen
Schritt 2 Variable Ausgaben vier Wochen lang erfassen
Schritt 3Semesterkosten monatlich zurücklegen
Schritt 4 Einnahmen nach ihrer Sicherheit ordnen
Schritt 5 Puffer sowie Prüftermin definieren
Welche Angaben sind für dein Budget maßgeblich?
Dieser Ratgeber
Macht sichtbar, welche Positionen für eine solide Kalkulation relevant sind.
Dein Mietvertrag
Nennt Kaltmiete und Nebenkostenvorauszahlung; Nachzahlungen ergeben sich aus der Abrechnung.
Krankenkasse und Semesterbeitrag
Nennen den Versicherungsbeitrag und den Semesterbeitrag; beide richten sich nach individuellen beziehungsweise hochschulspezifischen Vorgaben.
Deine Kontoauszüge
Zeigen viele tatsächliche Geldflüsse, nicht bloße Vermutungen.
Budgetplan für Studierende
Setze pro Monat eine Soll-Spalte und eine Ist-Spalte an. Halte Fälligkeit, Zahlungsweg und Kategorie fest. Beim Check am Monatsende siehst du nicht nur die Differenz, sondern erkennst auch, ob eine Ausgabe im nächsten Monat wiederkehrt oder einmalig war.
So kontrollierst du dein Budget
Eine Durchschnittszahl beantwortet die Frage nach den monatlichen Kosten nicht. Wohnort, Wohnform, Krankenversicherung und Mobilität können das Ergebnis deutlich verändern. Rechne deshalb mit deinen eigenen Werten und nicht mit einer Erhebung, die über Hochschulstädte mittelt. Eine belastbare Grundlage können drei Monate deiner Kontoauszüge sein.
Trenne feste von schwankenden Ausgaben. Miete, Beiträge und Versicherungen sind oft gut planbar, Lebensmittel, Lernmaterial und Freizeit schwanken. Erst diese Trennung zeigt, welcher Teil deines Budgets überhaupt beweglich ist. Wer alles in eine Summe wirft, spart möglicherweise im falschen Block und wundert sich, dass die Rechnung trotzdem nicht aufgeht.
Plane einmalige und jährliche Posten mit ein: Semesterbeitrag, Nebenkostenabrechnung, Kaution, Umzug, Ersatz für Technik. Lege dafür einen monatlichen Anteil zurück, statt die Kosten erst im Fälligkeitsmonat aufzufangen. Das kann Engpässe vermeiden, wenn zwei größere Beträge zusammenfallen.
Wohnform und Ort verschieben das Budget
Wohnen beeinflusst das Budget besonders stark. Wohnheim, Wohngemeinschaft, eigene Wohnung und das Zimmer bei den Eltern unterscheiden sich in der Monatsbelastung deutlich, und zwischen Hochschulstädten liegen ebenfalls große Preisunterschiede. Prüfe deshalb zuerst, welche Wohnform an deinem Ort realistisch verfügbar ist, bevor du mit einem Durchschnittswert kalkulierst.
Auch Mobilität kann das Budget deutlich beeinflussen. Ist ein Semesterticket im Beitrag enthalten, sinken die zusätzlichen Fahrtkosten; wer pendelt oder ein Auto hält, rechnet dagegen mit Versicherung, Wartung und Kraftstoff. Nimm Wohn- und Mobilitätskosten mit ihren tatsächlichen Werten in die Rechnung auf und nicht mit einer Schätzung aus einer Übersicht, die andere Voraussetzungen unterstellt.
Mein persönliches Kontrollprotokoll
Führe drei Monate lang eine einfache Tabelle mit Fixkosten, schwankenden Ausgaben und Einmalposten. Danach hast du eine bessere Grundlage für die Einschätzung deines Bedarfs. Trage am Monatsende ein, welcher Posten über der Planung lag und warum. Diese Notiz hilft dir, wenn du BAföG, Wohngeld oder einen Nebenjob rechnerisch beurteilen willst.
Offizielle Quellen und ihr Prüfstand
Quellen zuletzt geprüft: 2026-08-13. Die verlinkten Stellen bilden die Primärgrundlage. Individuelle Bescheide und lokale Ordnungen können zusätzliche Regeln enthalten.
Passende Einstiege
Nutze den Studium-Ratgeber, um deinen Fall einzuschätzen, vergleiche geeignete Hochschulen und Universitäten und wende dich bei schwierigen Fällen an die Studienberatung.