Kovarianz fachlich einordnen und anwenden
Kovarianz verständlich erklärt
Kovarianz beschreibt eine Rechengröße für zwei Zufallsvariablen. Die Erklärung führt von der Definition über die Berechnung bis zur Prüfung einer eigenen Anwendung.
Kovarianz im Studium einordnen
Die Kovarianz wird in der Quelle als Ansatz behandelt, die Abhängigkeit zweier Zufallsvariablen zu quantifizieren. Die Variablen werden mit X und Y bezeichnet; beide dürfen diskret oder kontinuierlich sein. Zu ihnen gehören die Mittelwerte μX und μY.
Die Quelle gibt Cov(X,Y) und σXY als Schreibweisen an. Die Kovarianz ergibt sich nach Cov(X,Y) = E[(X - μX)(Y - μY)]. Hier multipliziert man die Abweichungen beider Variablen von ihren Mittelwerten und berechnet daraus den Erwartungswert.
Für das Studium empfiehlt die Sequenz, Beweisgänge zu verstehen und Gelerntes auf neue Fälle anzuwenden. Deshalb kann die Darstellung beim wissenschaftlichen Arbeiten an der formalen Definition und den markierten Rechenschritten ausgerichtet werden.
Für die weitere Bearbeitung gilt es, diskrete von kontinuierlichen Zufallsvariablen zu unterscheiden, denn die Quelle liefert dafür separate Rechenansätze. Behauptungen, die über die Definition und diese Rechenansätze hinausgehen, sollten zunächst anhand einer dafür tragenden Quelle geprüft werden.
Definition, Merkmale und Rechenformen
Die Definition gilt, wenn die Mittelwerte und der Erwartungswert des Produkts der Abweichungen existieren. Vier Bestandteile prägen sie: die Zufallsvariablen X und Y, ihre Mittelwerte μX und μY, die Abweichungen X - μX und Y - μY sowie der Erwartungswert des Produkts dieser Abweichungen. Daraus ergibt sich die Schreibweise Cov(X,Y) = E[(X - μX)(Y - μY)].
Für diskrete ebenso wie stetige Zufallsvariablen gilt diese Definition, wenn ihre Mittelwerte und der Erwartungswert des Abweichungsprodukts existieren. Für die Berechnung unterscheidet die Quelle anschließend zwei Fälle. Handelt es sich um diskrete Variablen, verwendet die Gleichung die gemeinsame Wahrscheinlichkeitsfunktion f(x,y) und den gemeinsamen Träger S:
Cov(X,Y) = ΣΣ über (x,y) in S von (x - μX)(y - μY) f(x,y)
Jedes Wertepaar aus S liefert hier die beiden Abweichungen und f(x,y). Die Doppelsumme wird über sämtliche Wertepaare des gemeinsamen Trägers gebildet.
Bei stetigen Zufallsvariablen legt die Quelle die Träger S1 und S2 sowie die gemeinsame Wahrscheinlichkeitsdichte f(x,y) fest. Anstelle der Doppelsumme tritt nun ein Doppelintegral:
Cov(X,Y) = ∫ über S2 ∫ über S1 (x - μX)(y - μY) f(x,y) dx dy
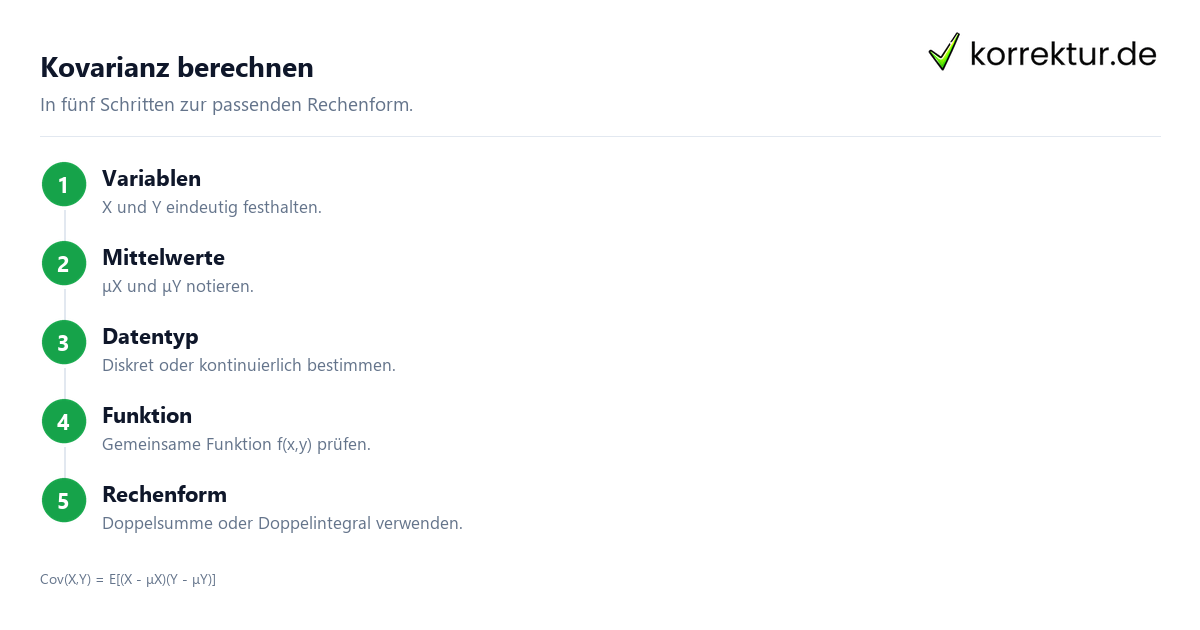
Der Ablauf einer Anwendung kann daher an der Quelle ausgerichtet werden: Variablen und Mittelwerte festhalten, den diskreten oder kontinuierlichen Fall bestimmen und anschließend die passende Summen- oder Integralform verwenden. Vor der Rechnung ist zu prüfen, ob die Angaben eine gemeinsame Wahrscheinlichkeitsfunktion oder die für den kontinuierlichen Fall verwendete Funktion enthalten.
Kovarianz Schritt für Schritt berechnen
- Variablen benennen: Schreibe die Zufallsvariablen als
XundYauf. So sind beide Größen eindeutig bezeichnet. - Mittelwerte notieren: Erfasse
μXundμY. Sind die Mittelwerte in der Aufgabe gegeben, übernimm sie in die weitere Rechnung. Sie bilden die Grundlage für beide Abweichungen. - Art klären: Prüfe, ob die Variablen diskret oder kontinuierlich sind. Daraus ergibt sich die Wahl zwischen Summen- und Integralform.
- Verteilung zuordnen: Im diskreten Fall wird die gemeinsame Wahrscheinlichkeitsfunktion
f(x,y)über dem gemeinsamen TrägerSverwendet. Im stetigen Fall werden die TrägerS1undS2sowie die gemeinsame Wahrscheinlichkeitsdichtef(x,y)verwendet. So steht die passende gemeinsame Rechenbasis fest. - Abweichungen bilden: Für jedes betrachtete Wertepaar werden
x - μXundy - μYgebildet. So erhält man zwei Abweichungen, die zu diesem Wertepaar gehören. - Produkt bilden: Multipliziere die beiden Abweichungen zu
(x - μX)(y - μY). Dieser Ausdruck erscheint in der diskreten Summe oder im kontinuierlichen Integranden. - Gewichten: Der Term wird im diskreten Fall mit
f(x,y)multipliziert. Das liefert den gewichteten Beitrag des konkreten Wertepaares. - Zusammenführen: Addiere die gewichteten Beiträge über alle Wertepaare in
S. Im kontinuierlichen Fall wird der entsprechende Ausdruck überS1undS2integriert. Das Ergebnis ist der Wert vonCov(X,Y). - Darstellung festhalten: Schreibe am Ende die Bezeichnung
Cov(X,Y)oderσXYzusammen mit dem berechneten Ausdruck oder Wert auf. So entsteht eine prüfbare Zuordnung zwischen Definition, Rechenweg und Schlusswert.
Jeder Schritt liefert ein konkretes Zwischenergebnis. So lässt sich kontrollieren, ob die Mittelwerte, die Wertepaare, die gemeinsame Funktion und die abschließende Summe oder das Integral tatsächlich berücksichtigt wurden.
Diskretes durchgängiges Beispiel
Zu Beginn wird eine kurze Übung mit zwei diskreten Zufallsvariablen betrachtet. Es werden nur zwei mögliche Wertepaare angesetzt: (x,y)=(-1,-1) sowie (x,y)=(1,1). Jedem dieser Wertepaare wird die gemeinsame Wahrscheinlichkeit 0,5 zugeordnet. Damit liegt eine gemeinsame Wahrscheinlichkeitsfunktion für einen diskreten Fall vor.
Da beide Punkte identische Gewichte haben, resultieren daraus μX = 0 und μY = 0. Die Differenzwerte entsprechen somit direkt den Ausgangswerten. Für die erste Kombination lautet die Gleichung daher:
(x - μX)(y - μY) f(x,y) = (-1 - 0)(-1 - 0) · 0,5 = 0,5
Bei der zweiten Kombination ergibt sich:
(x - μX)(y - μY) f(x,y) = (1 - 0)(1 - 0) · 0,5 = 0,5
Addition beider Terme entlang des gemeinsamen Trägers:
Cov(X,Y) = 0,5 + 0,5 = 1
Das Beispiel setzt die diskrete Formel vollständig um: Es benennt X und Y, verwendet ihre Mittelwerte, bildet die beiden Abweichungsprodukte, gewichtet jeden Term mit der gemeinsamen Wahrscheinlichkeitsfunktion und addiert anschließend die Beiträge. Der ausgewiesene Wert folgt damit aus den ausdrücklich angesetzten Übungsdaten und der Definition.
Bei einer Aufgabe mit anderen diskreten Werten übernimmt man nicht den Zahlenwert dieses Beispiels. Stattdessen setzt man die dort vorgegebenen Werte, Mittelwerte und Wahrscheinlichkeiten in dieselbe Rechenfolge ein. Bei einer stetigen Aufgabenstellung wird die Summenform nicht verwendet, sondern der in der Quelle angegebene Ausdruck mit den beiden Integrationsbereichen und der gemeinsamen Wahrscheinlichkeitsdichte f(x,y) verwendet.

Definition, Anwendung und Abgrenzung prüfen
Der Qualitätssicherungsprozess sollte vier fachliche Bereiche getrennt betrachten: Definition, zentrale Merkmale, Anwendung und Abgrenzung. Danach folgt eine eigenständige formale Prüfung.
Definitionsprüfung: Stehen die beiden Zufallsvariablen X und Y fest? Sind die Mittelwerte μX und μY genannt? Erscheint die Kovarianz als Cov(X,Y) oder σXY? Ist der Ausdruck E[(X - μX)(Y - μY)] korrekt wiedergegeben? Wenn ein Bestandteil fehlt, muss die Definition vor der weiteren Rechnung ergänzt werden.
Prüfung der zentralen Merkmale: Erfolgte die Differenzierung zwischen diskreten und stetigen Fällen? Im diskreten Fall muss die gemeinsame Wahrscheinlichkeitsfunktion f(x,y) gemeinsam mit dem Träger S sichtbar gemacht werden. Im stetigen Fall müssen die Träger S1 und S2 sowie die gemeinsame Wahrscheinlichkeitsdichte f(x,y) zur Integraldarstellung passen.
Anwendungsprüfung: Sind die Abweichungen von den jeweiligen Mittelwerten einzeln gebildet? Wurde das Produkt der Abweichungen berechnet? Wurde im diskreten Fall jeder Beitrag mit f(x,y) gewichtet und anschließend über die Wertepaare in S summiert? Wurde im kontinuierlichen Fall der entsprechende Ausdruck über die angegebenen Träger integriert? Jeder Rechenschritt sollte zu einem sichtbaren Zwischenergebnis führen.
Abgrenzungsprüfung: Trenne die Wahl der Rechenform von der Durchführung der Rechnung. Die Summenform gehört zur diskreten Beschreibung, die Integralform zur stetigen Beschreibung. Eine zusätzliche Aussage über die Kovarianz darf nicht aus einer bloßen Bezeichnung abgeleitet werden. Prüfe stattdessen, ob sie unmittelbar durch die Definition oder die ausgeführte Rechnung getragen wird.
Formale Prüfung: Kontrolliere Variablennamen, Mittelwertbezeichnungen, Klammern, Multiplikationszeichen, Summationsbereich, Integrationsbereiche und die Schreibweise der gemeinsamen Wahrscheinlichkeitsfunktion oder Wahrscheinlichkeitsdichte. Prüfe außerdem, ob der abschließende Ausdruck eindeutig als Cov(X,Y) oder σXY ausgewiesen ist. Diese formale Prüfung bleibt von der fachlichen Abgrenzung getrennt.
Passende nächste Schritte
Quellen und Stand
- Fachquelle: online.stat.psu.edu (zuletzt geprüft am 2026-08-15)