Lektorat absetzen: So senken Sie Ihre Steuerlast korrekt
Wann Sie ein Lektorat steuerlich geltend machen können
Professionelle Textprüfungen für Abschlussarbeiten, Dissertationen oder Fachtexte können nicht nur die Qualität verbessern, sondern unter bestimmten Voraussetzungen oft auch einen steuerlich absetzbaren Aufwand darstellen. Maßgeblich sind dabei Ihre persönliche Situation, der Verwendungszweck und eine ordnungsgemäße Belegführung. Dieser Leitfaden erläutert die Vorschriften praxisnah und verständlich.
Wer die Ausgaben korrekt einträgt, kann die eigene Steuerlast je nach persönlicher Situation senken.
Werbungskosten oder Sonderausgaben?
Für die steuerliche Einordnung der Ausgaben ist entscheidend, welchem Zweck sie dienen. Aufwendungen, die dem Erwerb, der Sicherung oder dem Erhalt von Einnahmen dienen, können als Werbungskosten berücksichtigt werden. Besteht ein hinreichender beruflicher Zusammenhang, kommt ein Abzug in Betracht. Bei Arbeitnehmerinnen und Arbeitnehmern wirkt sich ein zusätzlicher Abzug aus, soweit die gesamten Werbungskosten den Pauschbetrag übersteigen.
Sonderausgaben sind Aufwendungen, die nicht als Werbungskosten abziehbar sind, aber vom Gesetz ausdrücklich zugelassen werden; dazu können Kosten einer ersten Berufsausbildung gehören. Sie sind nur bis zum gesetzlichen Höchstbetrag abziehbar. Die Einordnung hängt vom Einzelfall ab. Den Ablauf einer hochwertigen Prüfung erläutert unsere Seite zum Korrekturlesen und Lektorat.
Steuerrelevante Gruppen: Studierende, Promovierende, Berufstätige
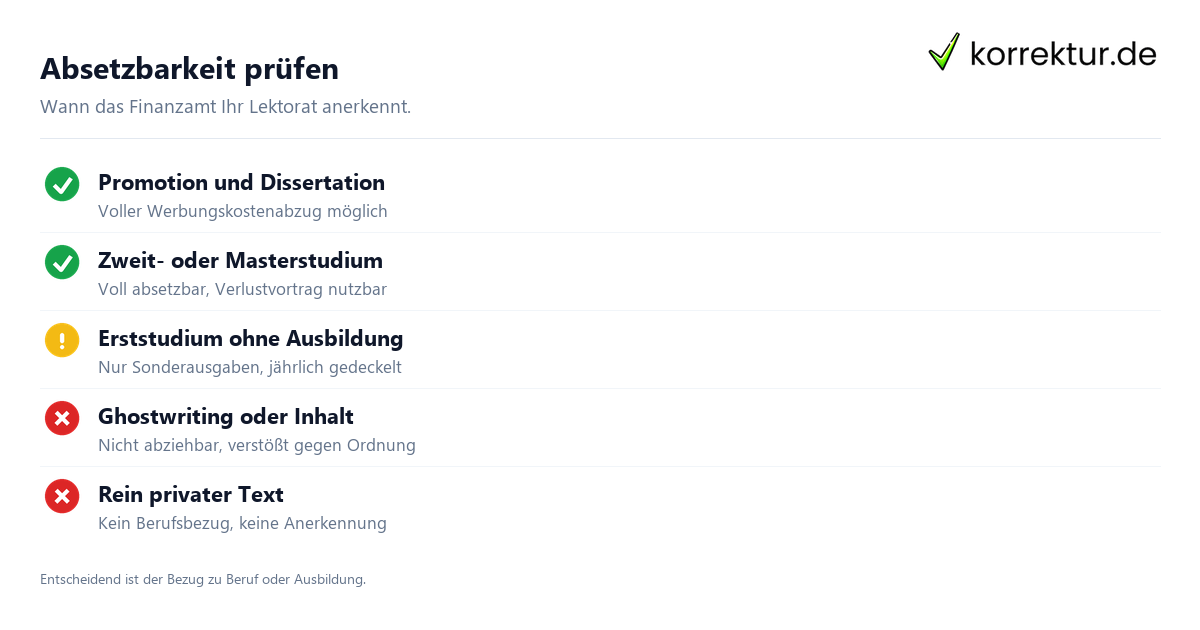
Wie die Ausgaben steuerlich berücksichtigt werden, hängt vor allem von Ihrer Rolle und dem beruflichen Zusammenhang ab. Promovierende können die Kosten für die sprachliche Prüfung ihrer Dissertation als Werbungskosten oder bei einer selbstständigen Tätigkeit als Betriebsausgaben geltend machen, wenn die jeweiligen Voraussetzungen erfüllt sind. Das kann auch auf Berufstätige zutreffen, die aus beruflichem Anlass forschen oder publizieren.
Für ein Erststudium können Ausgaben in der Regel nur als Sonderausgaben berücksichtigt werden; außerdem unterliegen sie einem jährlichen Höchstbetrag. Nach einer abgeschlossenen Erstausbildung oder bei einem Studium im Rahmen eines Dienstverhältnisses können Studienkosten als Werbungskosten in Betracht kommen. Bei einem weiteren Studium sind die Voraussetzungen des Einzelfalls zu prüfen. Ein Verlustvortrag setzt voraus, dass ein steuerlich feststellbarer Verlust entsteht.
Das Lektorat der Abschlussarbeit absetzen
Ein sprachliches Lektorat für Bachelor-, Master- oder Doktorarbeiten kann steuerlich berücksichtigt werden, wenn die Voraussetzungen für Studien- oder beruflich veranlasste Aufwendungen erfüllt sind. Entscheidend ist, dass die Rechnung die tatsächlich erbrachte Leistung nachvollziehbar beschreibt. Ob eine inhaltliche Mitwirkung nach den Prüfungsregeln zulässig ist, richtet sich nach den Vorgaben der jeweiligen Hochschule.
Neben den eigentlichen Prüfungskosten können auch Fachliteratur, Druck, Bindung und Fahrtkosten zur Bibliothek steuerlich relevant sein, wenn die jeweiligen Voraussetzungen erfüllt sind. Unsere Übersicht dazu, was ein Lektorat kostet, bietet eine Orientierung für die realistische Einschätzung der Gesamtkosten. So lassen sich Budget und mögliche steuerliche Auswirkungen gemeinsam planen.
Welche Belege und Rechnungen für den Steuerabzug nötig sind
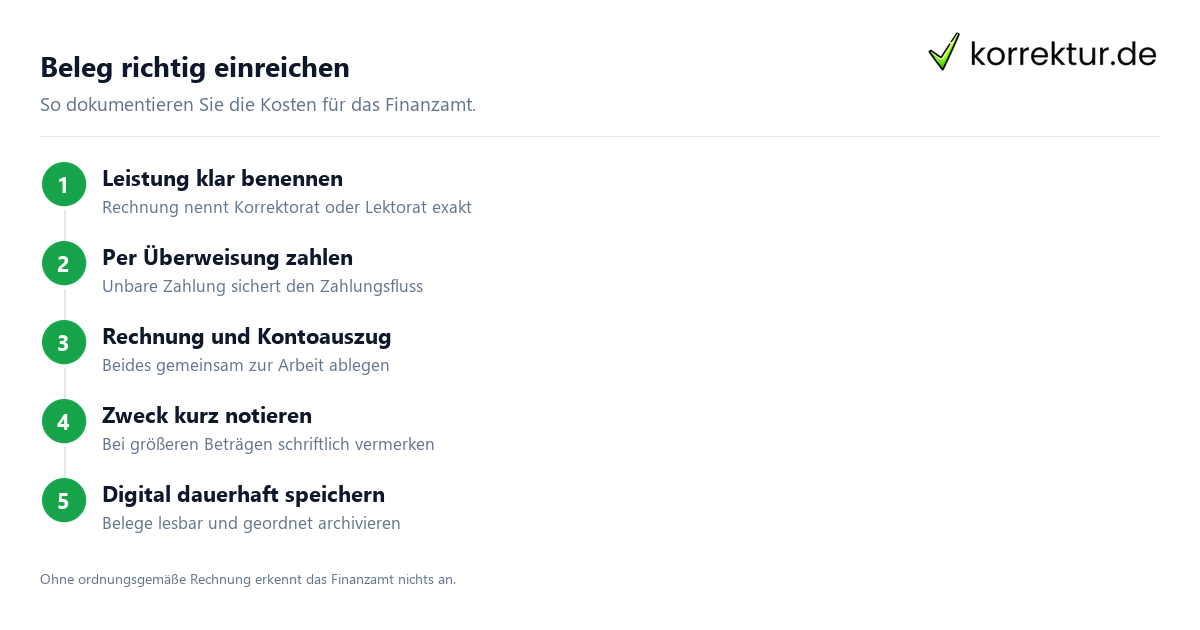
Für die steuerliche Berücksichtigung sollten Sie einen nachvollziehbaren Nachweis über die erbrachte Leistung und die Zahlung aufbewahren. Eine Rechnung oder ein anderer Leistungsnachweis zusammen mit einem Zahlungsbeleg erleichtert die Prüfung. Eine Überweisung dokumentiert den Zahlungsfluss; auch bei Barzahlung sollte der Zahlungsvorgang nachvollziehbar belegt werden können.
Ordnen Sie Rechnung oder Leistungsnachweis dem Zahlungsbeleg zu und bewahren Sie die Unterlagen gemeinsam mit den Angaben zur jeweiligen Arbeit auf. Bei höheren Beträgen kann eine kurze schriftliche Notiz zum Prüfungszweck hilfreich sein, falls das Finanzamt nachfragt. Digitale Belege sollten so gespeichert werden, dass sie lesbar bleiben und bei Bedarf vorgelegt werden können. Eine sorgfältige Ablage erleichtert Rückfragen.
Grenzen des Abzugs: Was das Finanzamt nicht akzeptiert
Nicht jede Ausgabe lässt sich abziehen. Eine steuerliche Berücksichtigung kommt nicht in Betracht, soweit kein Zusammenhang mit steuerpflichtigen Einnahmen oder einer begünstigten Ausbildung besteht. Ob Ghostwriting gegen Prüfungsregeln verstößt, richtet sich nach den Vorgaben der jeweiligen Hochschule. Pauschale Rechnungen ohne nachvollziehbare Leistungsbeschreibung können zu Rückfragen des Finanzamts führen.
Auch Ausgaben ohne erkennbaren Bezug zu Beruf oder Ausbildung sind kritisch. Kosten für die Prüfung rein privater Texte sind in der Regel nicht abziehbar. Bei juristischen Arbeiten gelten dieselben steuerlichen Grundsätze wie bei anderen Fächern; Details dazu finden Sie auf unserer Seite zum Korrekturlesen juristischer Hausarbeiten. Eine reine Sprachprüfung kann ein Indiz für die Leistung sein, ersetzt aber nicht die Prüfung der übrigen Voraussetzungen.
Lektorat, Korrektorat und die richtige Rechnung im Überblick
Für den Steuerabzug sollte die Rechnung die tatsächlich erbrachte Leistung nachvollziehbar bezeichnen. Die Begriffe werden nicht einheitlich verwendet: Ein Korrektorat kann sich auf Rechtschreibung, Grammatik und Zeichensetzung konzentrieren, während ein Lektorat zusätzlich Stil, Verständlichkeit und den roten Faden einbeziehen kann. Beide Leistungen können steuerlich berücksichtigt werden, wenn die persönlichen und sachlichen Voraussetzungen erfüllt sind.
Achten Sie darauf, dass die Rechnung die erbrachte Leistung und ihren Umfang nachvollziehbar ausweist. Eine klare Leistungsbeschreibung kann die Prüfung durch das Finanzamt erleichtern. Ob ein steuerlicher Vorteil entsteht, hängt von den Umständen des Einzelfalls ab.
Details zu Preisen und Services lesen Sie unter Lektoratskosten, unserem Kapitel Korrekturlesen/Lektorat sowie Bachelorarbeit korrekturlesen.